Hazır Beyan sistemi nedir? Gelir vergisi nasıl ödenir? İşte yanıtı
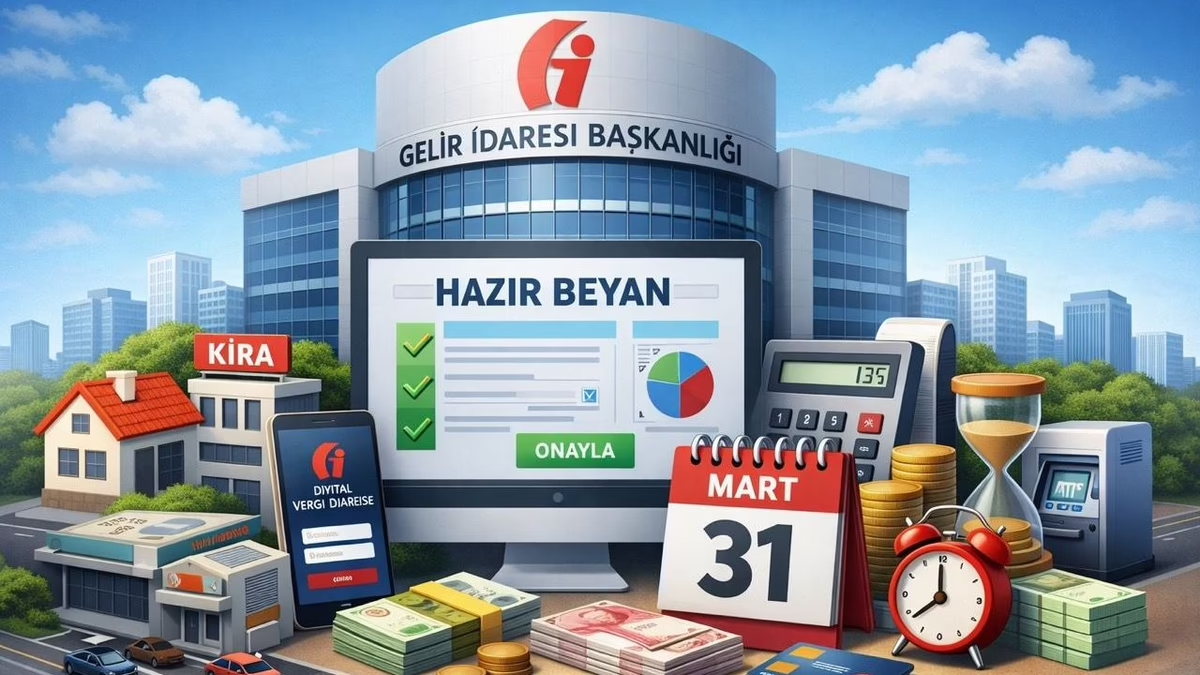
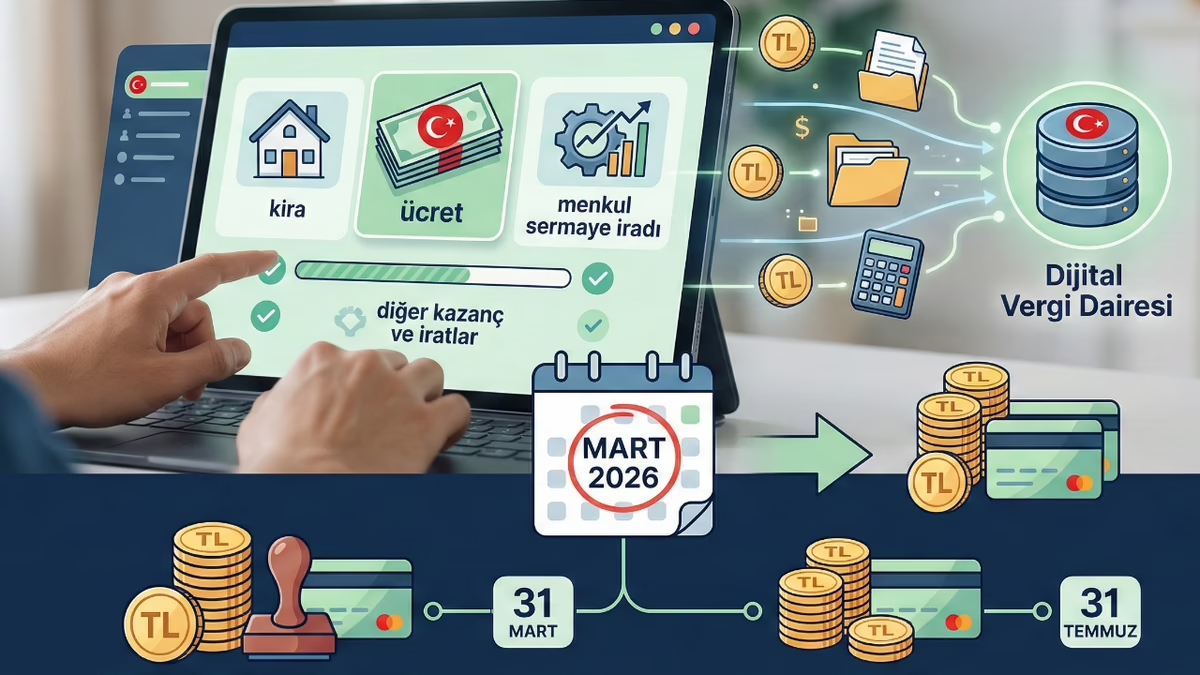
2025 yılına ait gelir vergisi beyanname verme süreci Gelir İdaresi Başkanlığı tarafından resmen başlatıldı. Mükellefler; kira, ücret, menkul sermaye iradı ile diğer kazanç ve iratlarını Dijital Vergi Dairesi üzerinden beyan edebilecek. Hazır Beyan Sistemi aracılığıyla sunulan önceden hazırlanmış beyannamelerin kontrol edilip onaylanması için son tarih 31 Mart 2026 olarak belirlendi. Vergi ödemeleri, yasal süreler içerisinde anlaşmalı bankalar veya dijital ödeme kanalları aracılığıyla iki taksit halinde gerçekleştirilebilecek.
Hazır Beyan sistemi hakkında bilgiler

Hazır Beyan Sistemi, Gelir İdaresi Başkanlığı tarafından mükelleflerin vergiye uyum maliyetlerini düşürmek amacıyla geliştirilen dijital bir platformdur. Sistem; kira geliri, ücret, menkul sermaye iradı ile diğer kazanç ve irat elde eden vatandaşların bilgilerini merkezi veri tabanından çekerek otomatik beyanname oluşturur. Mükellefler, e-Devlet şifresi veya Dijital Vergi Dairesi bilgileriyle sisteme giriş yaparak bu verileri kontrol edebilir, varsa eksiklikleri düzelterek onay verebilirler.
Beyan Edilecek Gelir Türleri ve İstisnalar
Sistem üzerinden beyan edilebilecek gelir kalemleri arasında konut ve iş yeri kira gelirleri, birden fazla işverenden alınan ücretler ve hisse senedi/mevduat gibi menkul sermaye iratları yer almaktadır. Beyan sürecinde, ilgili yıl için belirlenen istisna tutarları sistem tarafından otomatik olarak hesaplamaya dahil edilir. Bu sayede mükelleflerin manuel hesaplama yapmasına gerek kalmadan, sadece istisna sınırını aşan tutarlar üzerinden vergilendirme işlemi yürütülür.
Hesaplama Kolaylığı ve Hata Payı
Hazır Beyan Sistemi, güncel vergi dilimlerini ve yasal indirim oranlarını otomatik olarak uygulama özelliğine sahiptir. Vergi mevzuatındaki değişiklikler sisteme entegre edildiği için mükelleflerin hatalı matrah bildirimi yapma riski minimuma indirilir. Ancak gerçek usulde ticari, zirai veya mesleki kazanç elde eden mükellefler bu sistemin kapsamı dışında tutulmaktadır; bu grubun beyannamelerini elektronik ortamda kendilerinin düzenlemesi gerekmektedir.
Gecikme Zammı ve İdari Yaptırımlar
Belirlenen yasal süreler içerisinde beyanname vermeyen veya ödeme yapmayan mükellefler için vergi usul kanunu uyarınca cezai işlemler uygulanır. Beyannamenin süresinde verilmemesi durumunda usulsüzlük cezası kesilirken, verginin vadesinde ödenmemesi halinde aylık oranlar üzerinden gecikme zammı işletilir. Gelir İdaresi Başkanlığı, son gün oluşabilecek yoğunlukları önlemek adına mükelleflere işlemlerini erken tamamlama çağrısında bulunmaktadır.
2026 Gelir Vergisi Ödeme Takvimi
2025 yılı gelirlerine ilişkin tahakkuk eden vergilerin ödeme süreci iki eşit taksit halinde planlanmıştır. Birinci taksit ödemesi ile birlikte damga vergisinin 31 Mart 2026 mesai bitimine kadar tamamlanması zorunludur. Sürecin ikinci aşamasını oluşturan ikinci taksit ödemeleri için son tarih ise 31 Temmuz 2026 olarak ilan edilmiştir. Ödemeler; vergi dairelerinden, anlaşmalı bankaların şubelerinden, mobil bankacılık uygulamalarından veya "gib.gov.tr" üzerinden kredi kartıyla yapılabilmektedir.
Not: Burada yer alan veriler, Gelir İdaresi Başkanlığı (GİB) tarafından yayımlanan resmi tebliğler ve Dijital Vergi Dairesi duyuruları baz alınarak derlendi.

Kaynak: Haberim.com.tr
Haberin Künyesi
Fotoğraf Galerisi
Henüz yorum yapılmamış. İlk yorumu siz yazın!