Maaş bordrosunda gelir vergisi nasıl hesaplanır

Çalışanların aylık kazançları üzerinden devlete ödenen yasal yükümlülüklerin başında gelir vergisi kesintisi gelmektedir. Maaş bordrolarında net ödemeyi belirleyen en kritik kalemlerden biri olan bu kesinti, brüt ücret üzerinden belirli parametreler uygulanarak hesaplanır. Hesaplama sürecinde çalışanın kümülatif vergi matrahı ve içinde bulunduğu vergi dilimi esas alınarak artan oranlı bir sistem uygulanır. Vergi mevzuatına göre her yıl güncellenen dilimler, personelin yıl içerisindeki toplam kazancına göre kesinti oranının değişmesine neden olur.
Maaş bordrosunda gelir vergisi hesaplama yöntemi

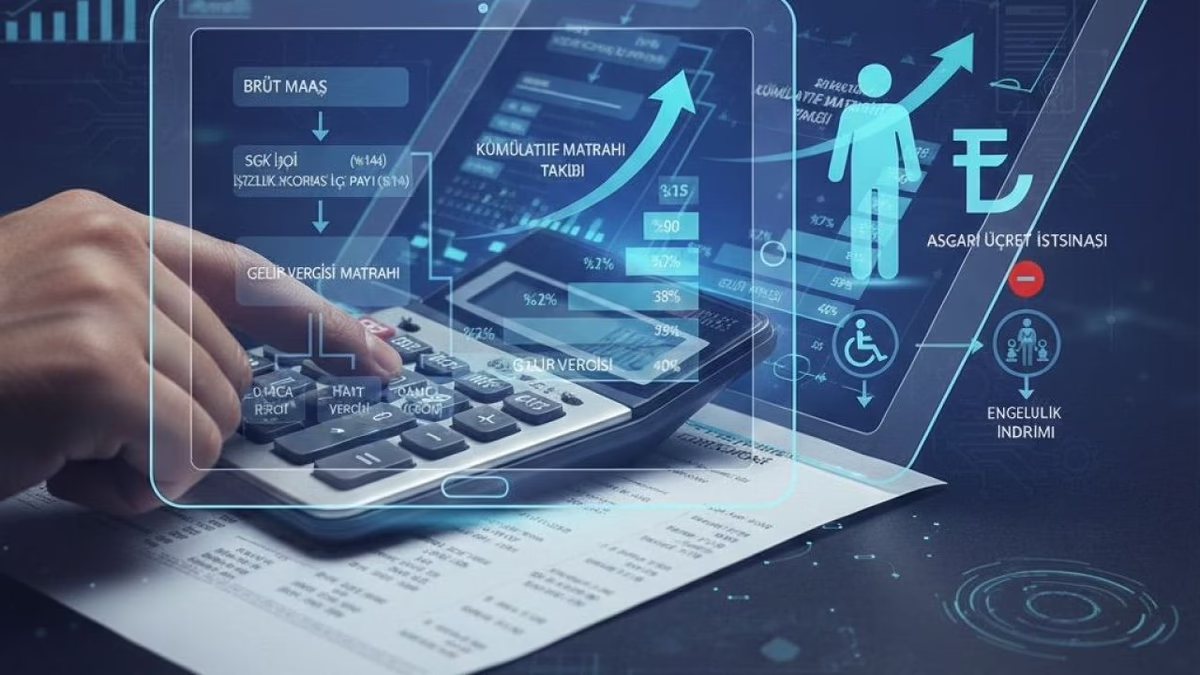
Gelir vergisi hesaplamasının ilk adımı, brüt maaş üzerinden yasal indirimlerin düşülerek Gelir Vergisi Matrahının bulunmasıdır. Brüt ücretten %14 oranındaki SGK İşçi Payı ve %1 oranındaki İşsizlik Sigortası İşçi Payı çıkarılır. Elde edilen bu tutar, verginin üzerinden hesaplanacağı safi değeri temsil eder. Yemek yardımı veya yol ücreti gibi istisna kapsamında olan ödemeler de bu aşamada matrah dışı bırakılır.
Kümülatif Vergi Matrahı ve Dilim Sistemi
Türkiye’deki vergi sistemi "artan oranlı" bir yapıya sahip olduğu için çalışanın yılbaşından itibaren elde ettiği toplam matrah, yani Kümülatif Vergi Matrahı takip edilir. Toplam matrah miktarı arttıkça, uygulanacak vergi oranı %15'ten başlayarak %20, %27, %35 ve %40 seviyelerine kadar yükselebilir. Bu durum, yılın ilerleyen aylarında aynı brüt maaşı alan bir çalışanın eline geçen net tutarın azalmasına sebebiyet verir.
Vergi İstisnalarının Uygulanması
Hesaplanan ham gelir vergisi tutarından, yasal düzenlemelerle belirlenen istisnaların düşülmesi gerekmektedir. Özellikle asgari ücret tutarına kadar olan kazançların vergi dışı bırakılması uygulaması, hesaplamanın son aşamasında mahsup edilir. İlgili ayın brüt asgari ücretine tekabül eden gelir vergisi tutarı, çalışanın toplam vergisinden düşülerek ödenmesi gereken nihai vergi belirlenir.
Bordro Tahakkuku ve Net Ücretin Oluşumu
Hesaplanan nihai gelir vergisi, damga vergisi ve sosyal güvenlik primleri ile birlikte brüt maaştan çıkarılarak net ücrete ulaşılır. İşveren, bordroda gösterilen bu gelir vergisi tutarını çalışan adına vergi dairesine muhtasar beyanname ile ödemekle yükümlüdür. Maaş bordrosundaki her bir kalem, 193 sayılı Gelir Vergisi Kanunu ve ilgili tebliğlerde yer alan güncel verilere göre dijital sistemler üzerinden otomatik olarak tahakkuk ettirilir.
Engellilik İndirimi ve Ek Kesintiler
Eğer çalışan engellilik indiriminden faydalanıyorsa, bu indirim tutarı gelir vergisi matrahından doğrudan düşülür. Bu işlem, vergiye esas kazancı azalttığı için çalışanın daha az vergi ödemesini sağlar. Ayrıca şahıs sigortası primleri veya sendika aidatları gibi ödemeler de belirli limitler dahilinde matrahı düşüren unsurlar arasında yer alır.
Not: Bu haber metni; 193 sayılı Gelir Vergisi Kanunu, Hazine ve Maliye Bakanlığı Gelir İdaresi Başkanlığı (GİB)tarafından yayımlanan güncel vergi sirküleri, 2026 yılı merkezi yönetim bütçe kanunu verileri ve Sosyal Güvenlik Kurumu (SGK) tarafından belirlenen güncel prime esas kazanç alt ve üst sınırları baz alınarak hazırlanmıştır.

Kaynak: Haberim.com.tr
Haberin Künyesi
Fotoğraf Galerisi
Henüz yorum yapılmamış. İlk yorumu siz yazın!